Mieszkalnictwo w świecie wielu zależności. Wnioski z Kongresu Deweloperskiego 2026

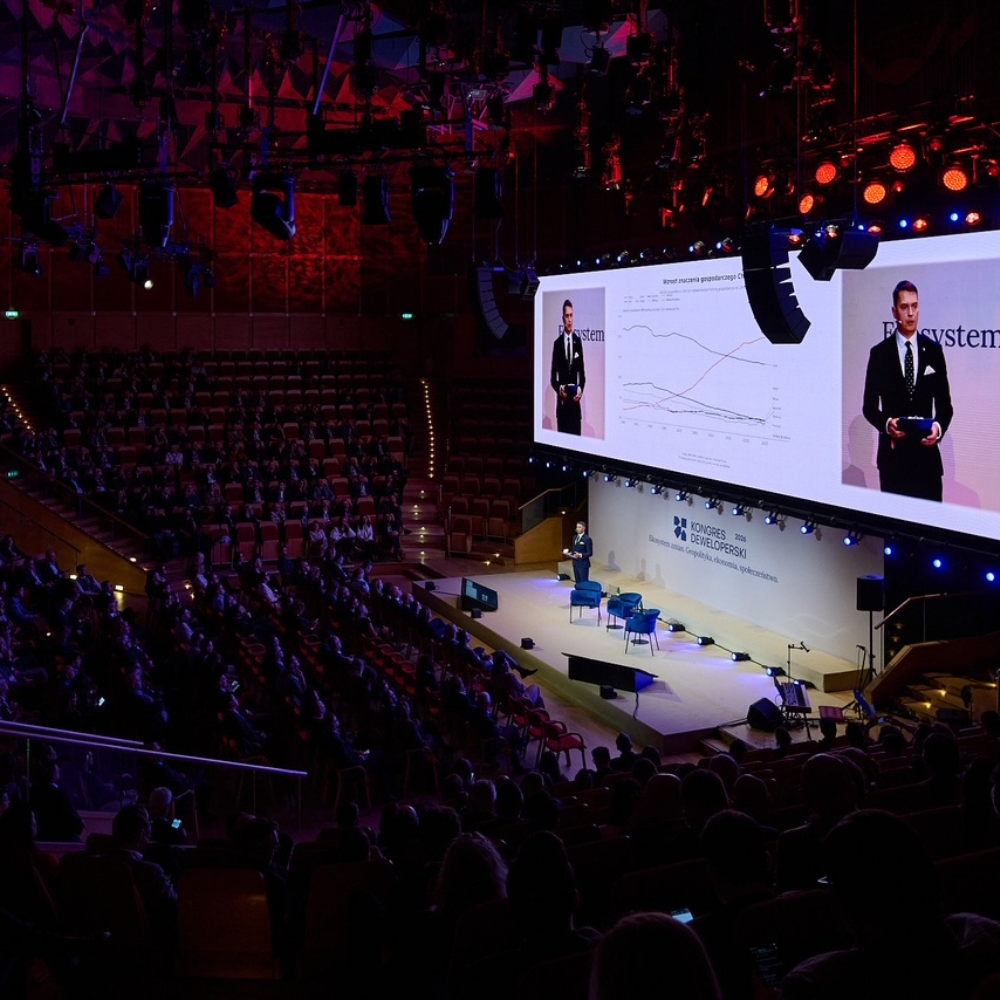
Nie da się dziś przewidzieć przyszłości rynku mieszkaniowego na podstawie jednej zmiennej. Spadek liczby ludności nie musi oznaczać spadku popytu na mieszkania, dobra koniunktura nie gwarantuje dostępnego finansowania, a niska cena mieszkania nie wystarczy, by przyciągnąć mieszkańców. Demografia, migracje, gospodarka, kapitał i polityka publiczna tworzą układ wzajemnych zależności – i właśnie ten układ był osią Kongresu Deweloperskiego 2026 organizowanego przez Polski Związek Firm
Deweloperskich w Gdańsku.
– Mamy poczucie, że żyjemy w momencie nieciągłości. Zmieniają się światowy porządek i reguły funkcjonowania gospodarki, a być może także dotychczasowy kontrakt społeczny. W takich warunkach proste recepty oparte na minionych doświadczeniach mogą nas zaprowadzić na manowce – mówił, otwierając Kongres, Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD.
Demografia zmienia strukturę popytu, a nie tylko jego skalę
Prognozowany spadek liczby ludności jest ważnym elementem obrazu rynku, ale sam nie odpowiada na pytanie, ile mieszkań będzie potrzebnych i gdzie ten popyt się pojawi. Równolegle zmieniają się bowiem kierunki migracji, struktura gospodarstw domowych, długość życia oraz przestrzenne rozmieszczenie
ludności.
Jednym z czynników wpływających na popyt jest migracja zagraniczna. Cudzoziemcy kupują w Polsce coraz więcej mieszkań – w 2025 roku odpowiadali już za około 7 proc. wszystkich transakcji, wobec 3,7 proc. w 2020 roku. Największą grupą nabywców byli Ukraińcy, którzy kupili około 9,3 tys. mieszkań.
Dane te pokazują, że obecność cudzoziemców na rynku mieszkaniowym coraz częściej wykracza poza najem i obejmuje również zakup własnego mieszkania.
Coraz wyraźniejszym zjawiskiem są także powroty Polaków z emigracji. Robert Chojnacki, analityk rynku i założyciel Tabelaofert, wskazywał na dane z Niemiec i Wielkiej Brytanii pokazujące, że część osób, które wyjechały z Polski w poprzednich dekadach, dziś wraca. Sprzyjają temu rosnące wynagrodzenia i
zmniejszająca się różnica w poziomie życia między Polską a częścią Europy Zachodniej. Z punktu widzenia rynku mieszkaniowego to kolejny czynnik wpływający na skalę i strukturę popytu, który może częściowo równoważyć skutki spadku liczby ludności.
Znaczenie ma jednak nie tylko liczba mieszkańców, ale również struktura gospodarstw domowych. Około 26 proc. gospodarstw w Polsce to gospodarstwa jednoosobowe, a w dużych aglomeracjach ich udział sięga około 30 proc. Co roku rozpada się też blisko 60 tys. małżeństw, co prowadzi do powstawania kolejnych odrębnych gospodarstw. W rezultacie liczba gospodarstw domowych może spadać znacznie wolniej niż liczba mieszkańców.
Zmiana struktury gospodarstw wpływa również na zdolność do zakupu mieszkania. Dwa dochody dają wyraźnie większą zdolność nabywczą niż jeden. Para może połączyć dochody, łatwiej zgromadzić wkład własny i podzielić stałe koszty utrzymania. Singiel ponosi je samodzielnie, dlatego nawet przy relatywnie
dobrych zarobkach jego możliwości zakupu mogą być mniejsze niż gospodarstwa dysponującego dwoma przeciętnymi wynagrodzeniami.
Osobnym trendem jest wydłużanie życia, które zmienia potrzeby mieszkaniowe starszych grup wiekowych i zwiększa znaczenie dostępności, lokalizacji oraz usług związanych z codziennym funkcjonowaniem.
Kolejny wymiar to geografia popytu. Młodzi migrują do największych ośrodków, gdzie koncentrują się miejsca pracy i możliwości edukacyjne. Rodziny częściej przenoszą się natomiast do gmin ościennych, gdzie mogą znaleźć większe mieszkania w bardziej dostępnych cenach.
Dlatego, jak podkreślał Robert Chojnacki, rynek mieszkaniowy należy analizować w skali całych obszarów funkcjonalnych. Bilans migracyjny samego miasta pokazuje tylko część przepływów. Popyt rozkłada się w obrębie całej aglomeracji – między jej centrum a otaczającymi je gminami.
W tym miejscu szczególnie wyraźnie widać zależność między demografią a gospodarką. Demografia pokazuje, gdzie ludności przybywa i ubywa, ale nie wyjaśnia sama przyczyn tych przepływów. Sama cena mieszkań również nie wystarcza do oceny potencjału lokalnego rynku. Niskie ceny nie tworzą popytu
tam, gdzie brakuje miejsc pracy, transportu i perspektyw rozwoju. Dane demograficzne trzeba więc czytać łącznie z kondycją lokalnej gospodarki.
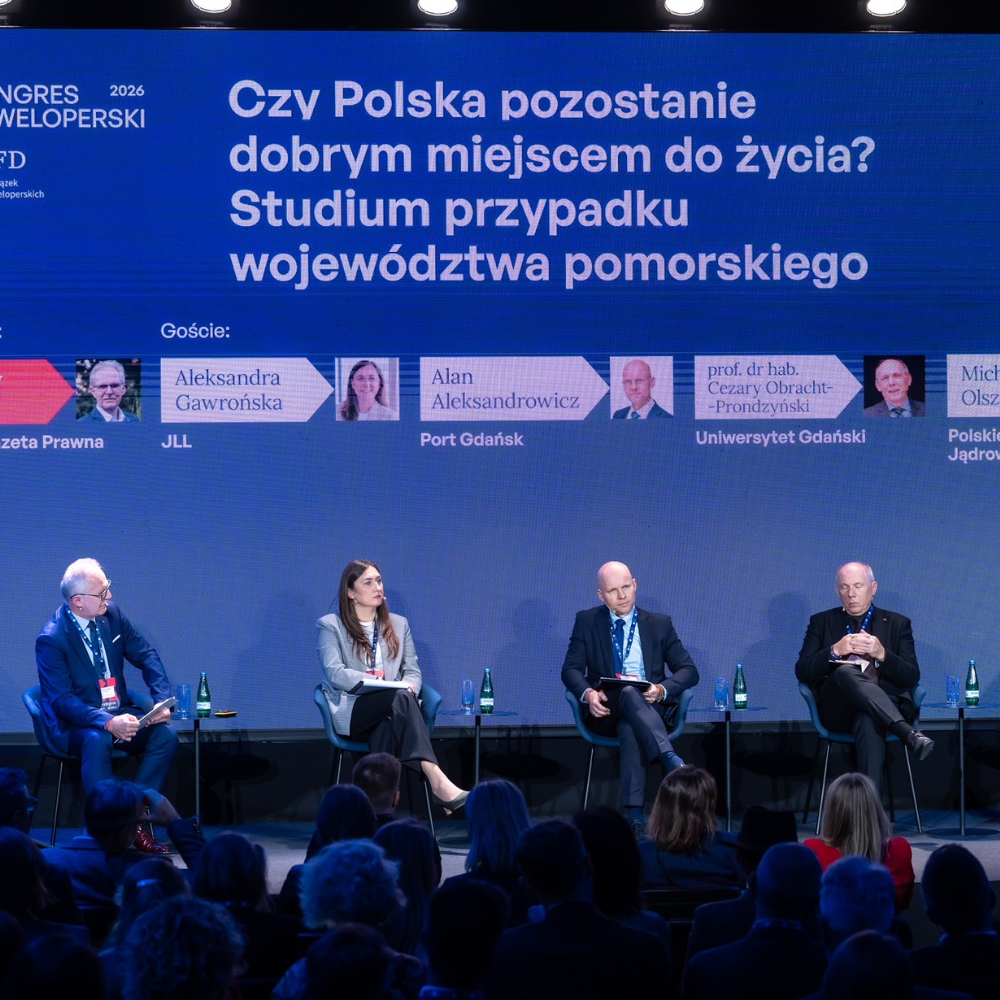
Kongres Deweloperski 2026 w Gdańsku
Gospodarka tworzy warunki dla popytu, ale zmienia się cena pieniądza
Przełożenie koniunktury gospodarczej na mieszkalnictwo przebiega przede wszystkim przez rynek pracy i dochody gospodarstw domowych. Większa aktywność inwestycyjna przedsiębiorstw przekłada się na zatrudnienie, wynagrodzenia i poczucie stabilności, a dopiero w kolejnym kroku na zdolność i
gotowość do zakupu mieszkania.
Piotr Bujak, główny ekonomista PKO Banku Polskiego, wskazywał, że inwestycje prywatne odpowiadają obecnie za około 80 proc. wszystkich inwestycji w Polsce, a kredyty inwestycyjne średnich i dużych przedsiębiorstw w portfelu jego banku rosły nawet o 30–40 proc. rok do roku. Efekt tego ożywienia nie pojawia się na rynku mieszkaniowym natychmiast. Według Bujaka przełożenie większej aktywności firm przez zatrudnienie i dochody na popyt gospodarstw domowych może być widoczne z opóźnieniem około 4–6 kwartałów.
Drugim elementem jest kondycja finansowa gospodarstw domowych. Dr hab. Waldemar Rogowski, prof. SGH, główny analityk Grupy BIK, zwracał uwagę, że depozyty rosną szybciej niż zadłużenie, a relacja kredytów gospodarstw domowych do ich depozytów wynosi około 50 proc. Jednocześnie rynek kredytów
mieszkaniowych pozostaje aktywny – kolejne miesiące przynoszą rekordowe wartości udzielanych kredytów i wnioskowanych kwot, a średni okres kredytowania skrócił się do około 23 lat.
To pokazuje gospodarstwa domowe, które z jednej strony zgromadziły znaczące oszczędności, a z drugiej nadal aktywnie korzystają z finansowania mieszkaniowego. Większy udział własnych środków może przy tym zmniejszać skalę potrzebnego kredytu.
Kluczową zmianą jest jednak nowy poziom kosztu pieniądza. Dr hab. Teresa Czerwińska, prof. UW, w latach 2020–2026 wiceprezeska Europejskiego Banku Inwestycyjnego, opisywała ostatnie dekady jako okres korzystania z „dywidendy pokoju”: niskiej inflacji, taniego kapitału i głębokiej globalizacji. Dziś wchodzimy w warunki „premii za bezpieczeństwo”. Większe wydatki na obronność, bezpieczeństwo energetyczne i odporność gospodarki mają swoją cenę i mogą oznaczać strukturalnie wyższy poziom inflacji oraz stóp procentowych.
Dla rynku mieszkaniowego tworzy to czytelną zależność. Silniejsza gospodarka i wzrost dochodów mogą zwiększać zdolność nabywczą gospodarstw, ale koszt finansowania pozostaje znacznie ważniejszym ograniczeniem niż w okresie ultraniskich stóp. Klient odczuwa to poprzez wysokość raty i zdolność kredytową, deweloper – poprzez koszt kapitału potrzebnego do zakupu gruntu i realizacji inwestycji.
Koszt pieniądza wpływa także na tę część rynku, która kupuje mieszkania inwestycyjnie. Przez kilka dekad spadających stóp procentowych nieruchomości funkcjonowały w otoczeniu taniego kapitału i niskich rentowności bezpiecznych aktywów finansowych. Ten układ się zmienił. Jak wskazywano podczas Kongresu Deweloperskiego, trwale wyższe stopy procentowe oznaczają również wyższe stopy zwrotu z alternatywnych form lokowania kapitału, m.in. obligacji skarbowych. To może ograniczać część popytu inwestycyjnego na mieszkania.
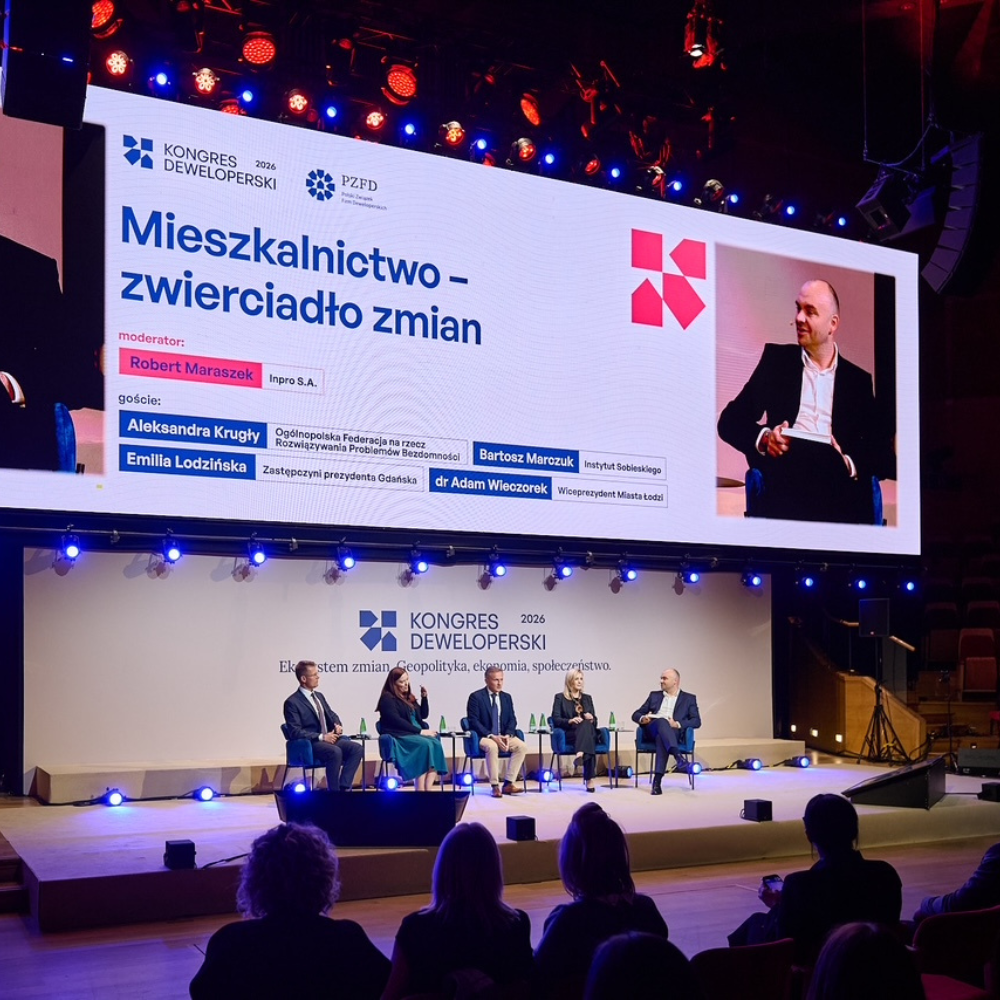
Kongres Deweloperski 2026 w Gdańsku
Kapitał staje się elementem strategii firmy deweloperskiej
Nowe warunki finansowe zwiększają znaczenie struktury finansowania całego projektu. Koszt kapitału pozostaje jednym z kryteriów, ale równie istotne są moment, w którym środki stają się dostępne, wymagany wkład własny i poziom przedsprzedaży, zabezpieczenia, możliwość refinansowania oraz elastyczność w przypadku zmian harmonogramu.
W tym rachunku szczególnego znaczenia nabiera czas. Każde przesunięcie decyzji administracyjnej, rozpoczęcia budowy czy tempa sprzedaży wydłuża okres zaangażowania kapitału i może zmieniać całkowity koszt projektu.
Dostęp do kapitału staje się więc kompetencją strategiczną dewelopera – podobnie jak pozyskiwanie gruntów, sprzedaż czy zarządzanie procesem inwestycyjnym.
Rynek komercyjny jest ważną częścią systemu, ale nie zastąpi polityki mieszkaniowej
Zmiany demograficzne i ekonomiczne prowadzą bezpośrednio do pytania o podział odpowiedzialności za mieszkalnictwo.
Aleksandra Krugły, ekspertka polityki mieszkaniowej i społecznej w Instytucie Rozwoju Miast i Regionów, zwracała uwagę, że rynek prywatny odpowiada na potrzeby określonej części społeczeństwa – gospodarstw, które mogą kupić mieszkanie na warunkach rynkowych. Nie można więc oczekiwać, że sektor deweloperski rozwiąże problem mieszkaniowy wszystkich grup, również tych, dla których zakup pozostaje poza możliwościami finansowymi.
Potrzebny jest system, w którym różne formy mieszkalnictwa pełnią komplementarne funkcje: rynek komercyjny, mieszkania komunalne, budownictwo społeczne i stabilny najem.
Krugły zwracała również uwagę na znaczenie bezpieczeństwa mieszkaniowego. Własność jest jednym ze sposobów jego zapewnienia, ale stabilny, przewidywalny najem może odpowiadać na tę samą potrzebę. Kluczowe jest to, czy gospodarstwo domowe może planować swoje życie w dłuższym horyzoncie i ma
pewność co do warunków zamieszkania.
Bartosz Marczuk, ekspert ds. polityki społecznej w Instytucie Sobieskiego, inaczej definiował zakres bezpośredniego zaangażowania sektora publicznego. Jego zdaniem państwo i samorządy powinny przede wszystkim tworzyć warunki zwiększające dostępność mieszkań, a nie koncentrować się na ich samodzielnej budowie na dużą skalę.
Jednym z proponowanych przez niego rozwiązań były agencje najmu, które pozwalają włączać do systemu mieszkaniowego lokale należące do prywatnych właścicieli. Agencja przejmuje organizację najmu i część ryzyka, a właściciel w zamian za większą przewidywalność może zaakceptować czynsz niższy od rynkowego.
Przykład takiego rozwiązania pokazał Gdańsk. Emilia Lodzińska, zastępczyni prezydenta Gdańska ds. rozwoju przestrzennego i mieszkalnictwa, mówiła o działającej w mieście Społecznej Agencji Najmu. Jak podkreślała, zainteresowanie właścicieli prywatnych okazało się większe, niż początkowo zakładano.
Różnice między ekspertami biorącymi udział w Kongresie Deweloperskim dotyczyły więc przede wszystkim sposobu organizacji wsparcia, nie samego celu. Wspólnym punktem pozostawało przekonanie, że polityka mieszkaniowa wymaga równoległego wykorzystania różnych segmentów: rynku prywatnego, najmu społecznego, zasobu komunalnego i innych form dostosowanych do sytuacji
gospodarstw domowych.
Kongres Deweloperski 2026 w Gdańsku
Gdańsk i Łódź pokazują, dlaczego polityka mieszkaniowa musi być lokalna
Różnice między poszczególnymi miastami dobrze pokazują, dlaczego ten sam zestaw instrumentów nie zadziała wszędzie jednakowo.
Gdańsk funkcjonuje w warunkach wzrostu i silnego popytu. Emilia Lodzińska wskazywała, że rozwój budownictwa społecznego może iść w parze ze współpracą z sektorem prywatnym. Gdańsk ma już doświadczenia z partnerstwem publicznoprywatnym i inwestycjami realizowanymi w formule specustawy mieszkaniowej, a kolejnym narzędziem stają się zintegrowane plany inwestycyjne.
Sens takiej współpracy zależy jednak od jakości jej przygotowania. Samorząd musi precyzyjnie określić, gdzie chce kierować rozwój, jakiej infrastruktury potrzebuje i jakie zobowiązania publiczne powinny towarzyszyć nowej inwestycji. Dopiero wtedy współpraca miasta z firmą deweloperską może prowadzić nie tylko do realizacji prywatnej inwestycji, ale także do osiągania celów ważnych z punktu widzenia miasta i jego mieszkańców.
Łódź mierzy się z inną skalą problemu. Miasto posiada około 37 tys. mieszkań komunalnych i rozległy istniejący zasób, a równocześnie od lat doświadcza depopulacji. W takich warunkach pytanie brzmi nie tylko, ile nowych mieszkań powinno powstać, lecz także gdzie powinny powstawać i jakie koszty ich
lokalizacja wygeneruje dla miasta w kolejnych dekadach.
Dr Adam Wieczorek, wiceprezydent Łodzi, zwracał uwagę, że każda nowa zabudowa oznacza później konieczność utrzymania dróg, transportu, sieci, szkół i innych usług publicznych. W mieście tracącym mieszkańców dalsze rozpraszanie zabudowy może więc pogłębiać problem, zamiast go rozwiązywać.
Odpowiedzialność samorządu nie kończy się na zasobie komunalnym. Obejmuje również kształt całego miasta: kierunki jego rozwoju, wykorzystanie istniejącej tkanki i relację między zabudową, transportem i usługami.
Rynek trzeba czytać przez zależności
Z dyskusji podczas Kongresu wyłania się przede wszystkim potrzeba patrzenia na rynek mieszkaniowy przez relacje między zmiennymi, a nie przez pojedyncze wskaźniki.
Demografia bez rynku pracy nie wyjaśnia geografii popytu. Wzrost dochodów bez uwzględnienia kosztu pieniądza nie mówi jeszcze, jaką zdolność nabywczą mają gospodarstwa domowe. Dostęp do gruntu bez odpowiedniej struktury finansowania i przewidywalnego procesu administracyjnego nie przesądza
o możliwości uruchomienia inwestycji.
Podobnie wygląda podział odpowiedzialności. Rynek komercyjny odpowiada za tę część podaży, która może funkcjonować na zasadach rynkowych. Sektor publiczny zapewnia rozwiązania dla gospodarstw pozostających poza tym segmentem. Samorządy odpowiadają jednocześnie za przestrzeń i infrastrukturę, które przesądzają o tym, gdzie i w jakich warunkach rozwija się nowa zabudowa.
– Ceny i dostępność mieszkań zależą od wielu powiązanych procesów. Dlatego trudno oczekiwać, że pojedynczy instrument rozwiąże problem mieszkaniowy. Potrzebujemy sprawnie działającego systemu, w którym każda ze stron dobrze wykonuje swoją część zadania – podkreślał Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD.
Materiał prasowy PZFD z dnia 26.10.2026 roku.